Diversificar reduz riscos, mas não evita perdas na Bolsa
Diversificar espalha o risco entre ativos, mas não elimina perdas; os dados sobre day trade mostram por que investir exige prazo.

Por Kátia Andrade
Publicado em 4 min de leitura
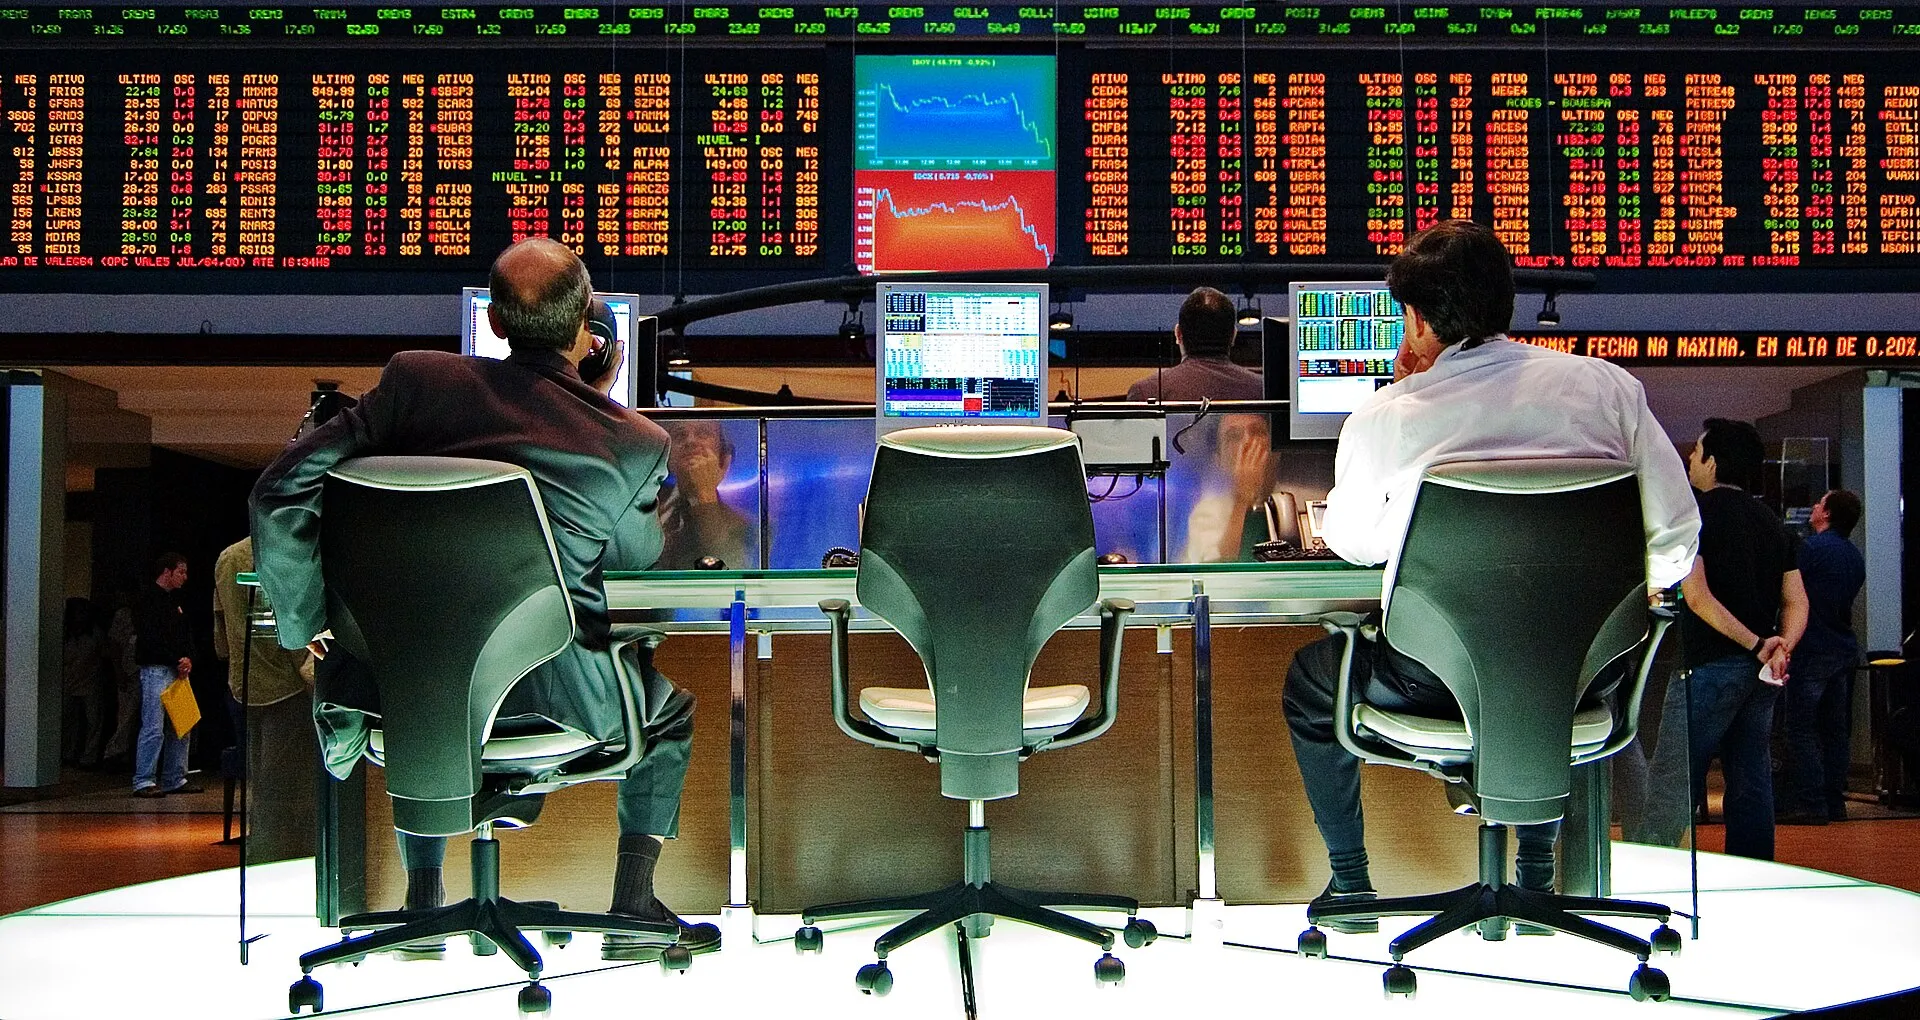
Quando a Bolsa cai forte, a dúvida volta: o que fazer com o dinheiro aplicado? Nesta segunda-feira (26), a CNN Brasil registrou forte queda do Ibovespa, o índice das ações mais negociadas.
Duas ideias ajudam a pensar com calma: diversificação e prazo. Elas também separam investir de apostar. Este texto explica cada uma, com a fonte de cada dado.
O que é diversificar
Diversificar é não colocar todo o dinheiro em um único ativo. O investidor pode dividir os recursos entre tipos de aplicação, como renda fixa, ações, fundos e ETFs. A renda fixa inclui títulos do Tesouro Direto, programa do Tesouro Nacional operado pela B3, a bolsa de valores brasileira. ETF é um fundo negociado na Bolsa que acompanha um índice.
A divisão também vale dentro de cada tipo, entre setores, empresas e até países. Assim, o problema de uma empresa pesa menos sobre o total da carteira.
Diversificar não impede perdas
Diversificar reduz o risco de uma empresa ou de um setor dar errado. Não protege contra uma queda geral da Bolsa. A B3 chama esse risco de sistêmico: fatos que afetam todos os ativos no mesmo sentido, para cima ou para baixo. Em uma crise de mercado, uma carteira diversificada também pode perder valor.
Prazo define o tipo de investimento
Prazo é o tempo até o dinheiro ser necessário. Segundo a B3, “a diversificação não se reduz aos ativos em si, mas também aos prazos do investimento”. Uma reserva de emergência, por exemplo, precisa de liquidez imediata, ou seja, de resgate rápido.
Ativos de maior risco, como ações, pedem horizonte longo. Quem precisa do dinheiro em poucos meses pode ter de vender numa queda. A B3 diz que “ativos de maior risco devem ser considerados no longo prazo”.
Investir não é apostar em uma ação
Investir é aplicar com plano, prazo definido e capacidade de atravessar quedas. Apostar é concentrar o dinheiro em uma ação ou em operações de poucos dias, buscando ganho rápido.
Em um artigo de 2000 no Journal of Finance, Brad Barber e Terrance Odean analisaram 66.465 famílias com contas em uma corretora, entre 1991 e 1996. As que mais negociavam tiveram retorno anual de 11,4%. No mesmo período, o mercado rendeu 17,9% ao ano, e a família média ganhou 16,4%. O título do artigo resume a conclusão: negociar com frequência é perigoso para o patrimônio.
No Brasil, um estudo da Fundação Getulio Vargas (FGV) acompanhou todas as pessoas físicas que começaram a fazer day trade no mercado de futuros de ações entre 2013 e 2015. Entre as que seguiram por pelo menos 300 dias, 97% perderam dinheiro. Os autores, Fernando Chague, Rodrigo De-Losso e Bruno Giovannetti, concluem que viver de day trade é praticamente inviável para pessoas físicas.
Day trade é comprar e vender o mesmo ativo no mesmo dia. A B3 lista riscos como decisões impulsivas, movidas por medo e ganância, e a alavancagem. Alavancagem é operar com valor maior que o próprio capital. Segundo a B3, ela “amplifica tanto os ganhos quanto as perdas” e “pode rapidamente levar à perda total”.
O que diz a B3: No portal Bora Investir, a bolsa afirma que “a diversificação não é capaz de eliminar todo o risco de um investimento”. Em outro texto, de 1º de outubro de 2024, diz que uma carteira bem diversificada “elimina os efeitos dos riscos específicos, deixando apenas o risco sistêmico”.
O que isso significa
Diversificar e pensar em prazo ajudam a reduzir alguns riscos. Eles não garantem lucro nem evitam perdas. Os dados citados mostram que negociar muito rendeu menos que a média no estudo de Barber e Odean. A pergunta útil antes de qualquer aplicação é quando o dinheiro será necessário.
Pânicos e quedas podem se aprofundar antes de qualquer recuperação, e nenhum ativo tem retorno garantido. Este texto não indica produtos nem prevê retorno.
Como fizemos: Lemos o resumo do artigo de Barber e Odean (Journal of Finance, 2000), o resumo do texto para discussão 525 da FGV (2020) e duas páginas do Bora Investir da B3, acessadas em 26/10/2026. Os percentuais de retorno e os 97% são os informados nesses resumos, sem cálculo próprio. Não tivemos acesso ao texto integral do estudo da FGV, e os dados de Barber e Odean são de 1991 a 1996.
Fontes
- Dólar sobe 8% e Bolsa tem maior queda desde a pandemia após vitória de Lula — CNN Brasil (acesso em 26/10/2026)
- Trading Is Hazardous to Your Wealth: The Common Stock Investment Performance of Individual Investors — Journal of Finance, 2000 (acesso em 26/10/2026)
- Day trading for a living? — Fundação Getulio Vargas, Textos para Discussão 525 (acesso em 26/10/2026)
- Diversificação de investimentos: por que é tão importante e como fazer — B3, Bora Investir (acesso em 26/10/2026)
- Day trade — glossário — B3, Bora Investir (acesso em 26/10/2026)
- Tesouro Direto — Tesouro Nacional e B3 (acesso em 26/10/2026)